При поддержке
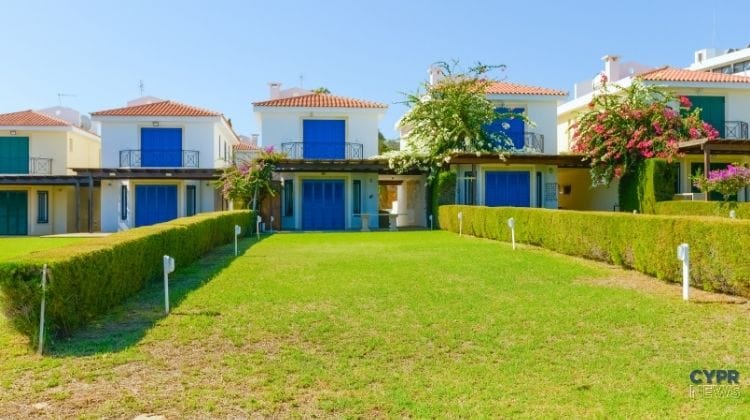
НДС на недвижимость на Кипре может изменить окончательную цену большого дома на десятки тысяч евро. Новые правила ограничивают применение ставки 5% как площадью, так и стоимостью недвижимости, и после превышения верхних пределов вся сделка может облагаться ставкой 19%.
2026 год особенно важен для некоторых более старых проектов, на которые еще могут распространяться прежние правила. Однако это не означает, что достаточно приобрести виллу до 31 декабря. Право на участие в старой системе определяется в первую очередь датами подачи проектной и строительной документации, а также выполнением определенных переходных условий.
Стандартная ставка НДС для новых объектов недвижимости, облагаемых этим налогом, составляет: 19 процентов
Льготный тариф 5 процентов может использоваться при покупке или строительстве недвижимости, предназначенной для основное и постоянное место жительства покупатель.
Это очень важное различие.
Это не является общим облегчением для тех, кто покупает свою первую квартиру или дом на острове. Недвижимость, предназначенная исключительно для инвестиций, отдыха или сдачи в аренду, не подпадает под 5%-ную ставку только потому, что это первая покупка.
После реформы 2023 года базовая система основывается на четырех границах:
130 м² – базовая граница территории, охватываемой преференцией,
350 000 евро – базовый предельный размер для льготного НДС,
190 м² – максимальная общая площадь, на которой система может использоваться в стандартном режиме.
475 000 евро – максимальная общая стоимость имущества, при которой система преференций еще может действовать.
Если общая площадь превышает 190 м² или сумма сделки превышает 475 000 евроСогласно новым правилам, покупатель фактически теряет возможность применения ставки НДС в 5%, и вся сделка облагается НДС по ставке 19%.
Существуют, среди прочих, отдельные решения для людей с ограниченными возможностями и многодетных семей.
Здесь кроется ловушка, из-за которой легко допустить ошибку в расчете НДС.
Если площадь объекта недвижимости превышает 130 м², но не превышает 190 м², применяются следующие правила: пропорциональный механизм.
Следовательно, простое предположение не всегда возможно:
350 000 евро × 5%, и вся оставшаяся цена × 19%.
Официальные правила учитывают как стоимость недвижимости, так и ее площадь. Компания PwC также указывает, что для объектов недвижимости, находящихся между нижним и верхним пределами, доля, облагаемая 5%-ной ставкой, определяется пропорционально.
Предположим, мы покупаем новый дом площадью, подлежащей расчету НДС, в размере 160 м²и цена до НДС составляет 420 000 евро.
Объект недвижимости находится в пределах верхних границ:
160 м² < 190 м²,
420 тысяч евро < 475 тысяч евро.
Таким образом, предпочтение не исчезает.
Но поскольку нижние пределы в 130 м² и 350 000 евро превышены, необходимо применить пропорциональную норму.
Используя метод, вытекающий из руководящих принципов, применимых к таким случаям, стоимость, относящаяся к части, охватываемой 5%, составляет:
130 / 160 × 350 000 евро = 284 375 евро.
НДС 5% на эту деталь составляет приблизительно 14 219 евро.
Остальные 135 625 евро облагается ставкой в 19 процентов, что составляет приблизительно 25 769 евро.
Таким образом, общая сумма НДС составляет приблизительно:
39 988 евро.
Если бы вся сумма в 420 000 евро облагалась налогом по ставке 19%, то налог составил бы 79 800 евро.
В этом примере предпочтение по-прежнему отдаёт почти Разница в 40 000 евроМетодика пропорционального расчета для объектов недвижимости площадью более 130 м² также демонстрируется на примерах из отрасли, основанных на рекомендациях Налогового департамента Кипра.
Гораздо более серьезная проблема возникает, когда превышен верхний предел.
Предположим, что новая вилла стоит 500 000 евро без НДС и имеет 200 м² Площадь, учитываемая при расчете налога.
Оба предела новой системы превышены:
На сумму 475 тысяч евро,
Площадь 190 м².
В этом случае льготный тариф не применяется.
Вся сумма в размере 500 000 евро облагается налогом по ставке 19%.
НДС: 95 000 евро
Цена с НДС: 595 000 евро
Именно здесь переходные положения приобретают важное значение.
До реформы льготная ставка в 5% применялась к первые 200 м² жилой площадибез действующих ограничений по стоимости в 350 000 и 475 000 евро.
Итак, если речь идёт об одной и той же вилле:
200 м²,
500 000 евро нетто
Если данная площадь соответствует условиям старой системы в соответствии с переходными положениями, то вся площадь в 200 м² может облагаться ставкой 5%.
В упрощенном примере:
500 000 евро × 5 процентов = 25 000 евро НДС
Цена с НДС = 525 000 евро
Согласно новым правилам:
500 000 евро × 19% = 95 000 евро НДС
Разница:
70 000 евро.
Это показывает, почему документация по конкретному проекту сегодня может иметь огромную ценность.
Это самое важное предостережение во всем материале.
В апреле 2026 года парламент фактически изменил положения, касающиеся переходного периода, и налоговое ведомство объявило, что некоторые заявки могут быть рассмотрены до 31 декабря 2026 г..
Однако это не означает повсеместного распространения старой системы на все новые объекты недвижимости, проданные до конца года.
Основное условие остается неизменным: Разрешение на строительство получено или заявка на его получение подана не позднее 31 октября 2023 года..
Дополнительное продление срока до конца 2026 года распространяется на случаи, когда задержки произошли по вине органов планирования.
Согласно пояснениям Налогового департамента и компании KPMG, это проекты, для которых выполнено условие о выдаче разрешения на строительство от 31 октября 2023 года, и Разрешение на строительство было выдано после 1 января 2025 года или не было выдано до 31 декабря 2026 года..
В таких случаях налоговый комиссар может также принимать соответствующие заявления в период с 16 июня по 31 декабря 2026 года.
Однако существует и вторая группа.
Если надлежащая заявка на планирование была подана достаточно рано, но Разрешение на строительство было выдано не позднее 31 декабря 2024 года.Крайний срок подачи декларации относительно старой системы остался неизменным. 15 июня 2026 г..
Срок уже истёк.
Вот почему сегодня недостаточно просто услышать мнение разработчика:
«Проект старый, поэтому на него распространяется НДС в размере 5%».
Документы необходимо проверить.
Покупатель теперь может осмотреть новую виллу, строительство которой будет завершено в 2026 году, однако налоговый режим может зависеть от представленных документов. 2023.
Поэтому, при покупке нового, более крупного объекта недвижимости, в первую очередь стоит определить:
Это необходимо подтвердить до подписания юридически обязывающего договора и внесения значительной предоплаты.
Это тоже может быть очень важно.
Данные правила применяются к конкретному объекту. площадь, пригодная для застройкии не всегда в том количестве метров, которое агент или застройщик указывает в рекламе.
Предложение может включать отдельные внутренние помещения, крытые веранды, открытые террасы, общие зоны или земельный участок.
Для расчета НДС необходимо использовать параметры, полученные из соответствующей проектной документации.
Разница между 189 и более чем 190 м² может иметь гораздо более серьезные последствия, чем можно предположить, исходя из стоимости одного дополнительного метра.
Льготная ставка предоставляется в зависимости от того, используется ли недвижимость в качестве основного и постоянного места жительства.
Налоговое управление Кипра напоминает, что лицо, прекратившее использовать имущество таким образом до истечения срока действия 10 летобязан уведомить ведомство и может быть обязан вернуть соответствующую часть налоговой льготы за оставшийся период.
Это еще одна причина, по которой покупателю, приобретающему инвестиционное имущество, не следует автоматически предполагать 5%-ную ставку при расчетах.
В настоящее время заявки на получение сертификата льготного тарифа подаются через систему. Налог для всехНалоговое управление также предоставляет собственный инструмент для расчета НДС на недвижимость.
На этот вопрос нельзя ответить, основываясь только на дате покупки.
Если покупатель выбирает новую квартиру стоимостью 200 000–250 000 евро площадью значительно меньше 130 м² и соответствует остальным условиям, то окончание переходного периода может не оказать на него существенного влияния.
Совершенно иная ситуация складывается, когда большая вилла стоит 450, 500 или 700 тысяч евро.
В этом случае старая система может оказаться очень полезной. но только если конкретный проект фактически подпадает под его действие и выполнены все необходимые условия..
Поэтому первый вопрос, который следует задать застройщику при строительстве нового крупного объекта недвижимости, должен звучать так:
«В соответствии с какими правилами НДС будет оформлена данная недвижимость и какие документы это подтверждают?»
Лишь позднее следует подсчитать, действительно ли покупка выгоднее, чем до конца года.
Потому что на кипрском рынке дата выдачи разрешения, указанная несколько лет назад, может сегодня изменить цену покупки на десятки тысяч евро.
Источники: Налоговое управление Республики Кипр, Министерство финансов Республики Кипр, KPMG Cyprus, PwC Cyprus.
Внимание: Представленные расчеты являются примерами и предполагают цены до НДС. Окончательная классификация зависит от ситуации покупателя, предполагаемого использования недвижимости, площади, отнесенной к зоне НДС, и конкретной проектной документации. Перед подписанием договора рекомендуется уточнить налоговый режим у кипрского юриста или налогового консультанта.